
Cara Mengatur Keuangan Rumah Tangga yang Efektif
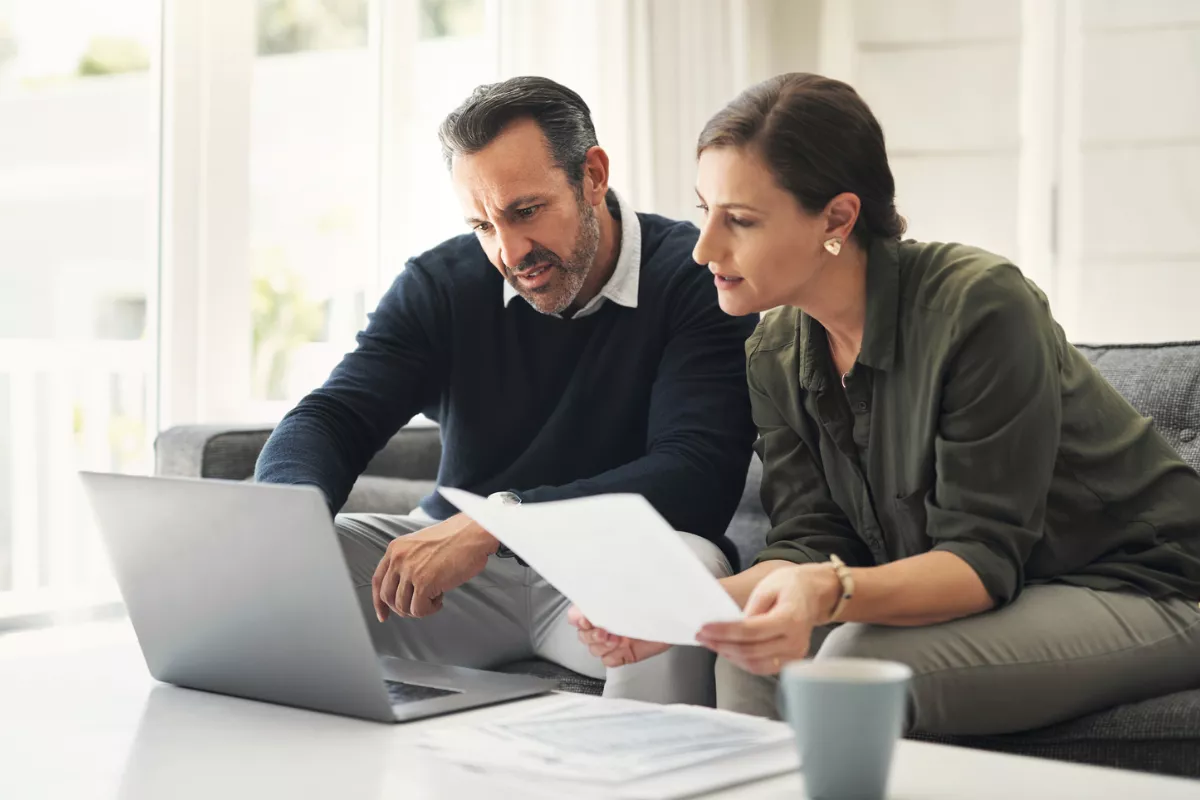
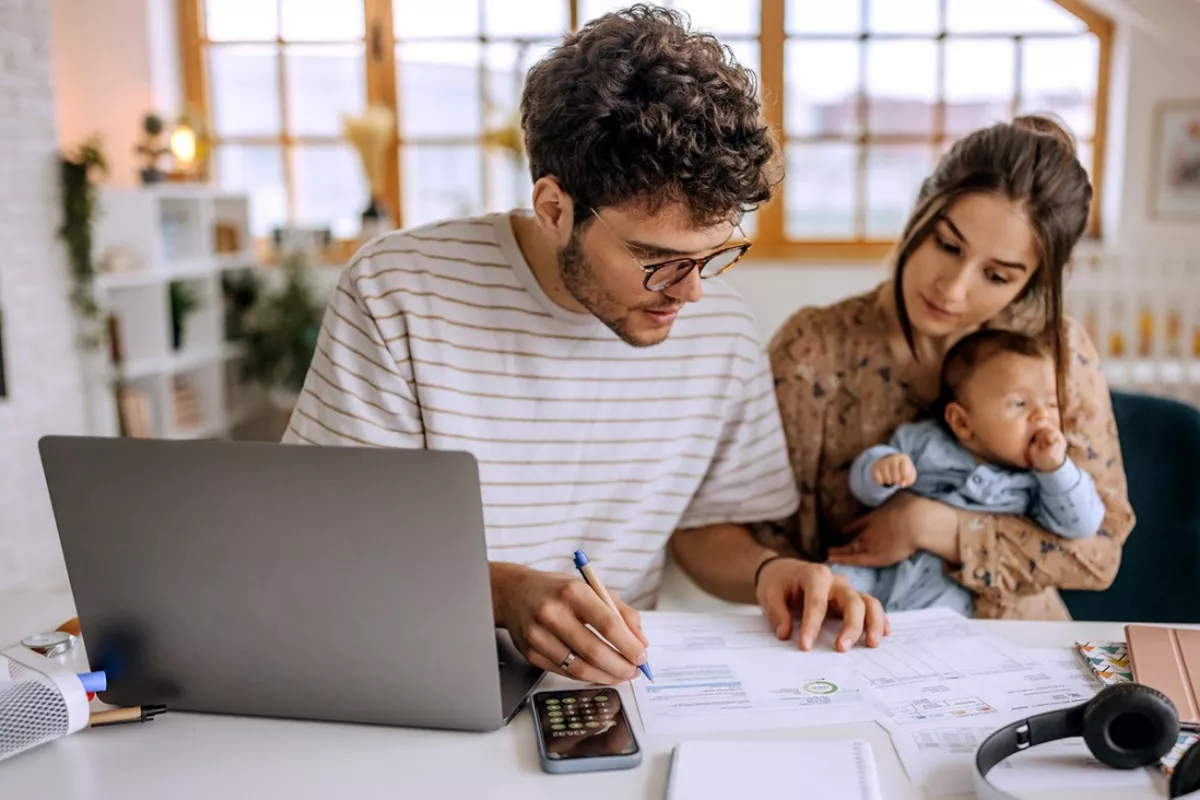
Pengelolaan finansial keluarga membutuhkan kedisiplinan yang tinggi. Banyak pasangan suami istri merasa kesulitan karena kurangnya perencanaan yang matang.
Stres finansial dapat memicu berbagai masalah dalam hubungan pernikahan. Oleh karena itu, literasi keuangan dasar sangat penting untuk dipelajari bersama.
Pentingnya Anggaran Bulanan
Perencanaan anggaran adalah fondasi utama kestabilan ekonomi keluarga. Setiap pemasukan harus dicatat secara rinci setiap awal bulan.
Alokasi dana wajib dipetakan sebelum melakukan pengeluaran konsumtif. Kesalahan umum adalah mencatat pengeluaran setelah uang habis.
Metode Alokasi Gaji 50/30/20
Aturan lima puluh, tiga puluh, dua puluh sangat populer dalam perencanaan keuangan modern. Setengah dari total pendapatan dialokasikan untuk kebutuhan pokok sehari-hari.
Tiga puluh persen berikutnya digunakan untuk membiayai gaya hidup serta hiburan. Sisa dua puluh persen wajib disisihkan untuk tabungan dan investasi jangka panjang.
Memisahkan Rekening Pengeluaran dan Tabungan
Pencampuran dana operasional dan tabungan sering kali memicu pemborosan tersendiri. Rekening khusus harus disiapkan untuk kebutuhan yang berbeda-beda.
Disiplin transfer otomatis dapat membantu menabung secara konsisten setiap bulannya. Godaan untuk menggunakan uang tabungan akan berkurang drastis dengan cara ini.
Menekan Biaya Hidup Sehari-Hari
Pengeluaran rutin harian sering kali menjadi kebocoran terbesar dalam anggaran keluarga. Evaluasi belanja bulanan dapat mendeteksi pos-pos yang tidak terlalu esensial.
Memasak sendiri di rumah terbukti jauh lebih hemat dibandingkan membeli makanan luar. Penghematan kecil ini memberikan dampak signifikan dalam kurun waktu satu tahun.
Menghindari Jebakan Utang Konsumtif
Utang konsumtif adalah musuh utama kesehatan finansial rumah tangga masa kini. Penggunaan kartu kredit harus dibatasi hanya untuk keadaan darurat mendesak.
Cicilan sebaiknya tidak melebihi sepertiga dari total pendapatan bersih bulanan. Lunasi segera utang berbunga tinggi agar beban finansial segera berkurang.
Membangun Dana Darurat Keluarga
Dana darurat berfungsi sebagai jaring pengaman saat menghadapi situasi krisis tak terduga. Besaran ideal dana darurat adalah tiga hingga enam kali pengeluaran bulanan.
Penyimpanan dana darurat harus pada instrumen yang mudah dicairkan sewaktu-waktu. Rekening tabungan terpisah adalah pilihan paling aman untuk tujuan ini.
Memilih Instrumen Investasi yang Tepat
Inflasi membuat nilai uang tunai terus merosot dari tahun ke tahun. Investasi adalah solusi tepat untuk menjaga daya beli aset keluarga di masa depan.
Pemula disarankan memilih instrumen berisiko rendah seperti emas atau reksa dana pasar uang. Diversifikasi portofolio investasi dapat meminimalkan potensi kerugian di kemudian hari.
Menyiapkan Proteksi Melalui Asuransi
Risiko kehidupan seperti sakit atau kecelakaan dapat menghancurkan keuangan dalam sekejap. Kepemilikan asuransi kesehatan dan jiwa adalah bentuk perlindungan aset yang krusial.
Pilihlah produk asuransi murni yang sesuai dengan kemampuan finansial keluarga. Jangan tergiur produk unitlink jika belum benar-benar memahami profil risikonya.
Melibatkan Seluruh Anggota Keluarga
Komunikasi terbuka mengenai kondisi finansial harus dibangun bersama pasangan hidup. Anak-anak juga perlu diajari literasi keuangan sejak usia dini.
Kesepahaman visi keuangan membuat setiap keputusan diambil secara objektif dan rasional. Kerja sama tim menjadi kunci keberhasilan pencapaian target keuangan bersama.
Evaluasi Rutin Keuangan Bulanan
Pencatatan keuangan tidak akan berguna tanpa proses evaluasi berkala setiap bulan. Laporan keuangan keluarga harus diperiksa untuk mendeteksi potensi masalah lebih awal.
Penyesuaian anggaran wajib dilakukan apabila terjadi perubahan situasi ekonomi mendadak. Fleksibilitas dalam perencanaan sangat penting untuk menghadapi dinamika kehidupan.
Kesimpulan
Pengelolaan keuangan rumah tangga yang baik menuntut konsistensi dan kerja sama erat antar anggota keluarga.
Penerapan anggaran yang terstruktur, pengendalian utang, serta investasi rutin akan menjamin kesejahteraan jangka panjang.
Langkah kecil yang dimulai hari ini akan memberikan ketenangan finansial di masa depan.